Nové príležitosti môžu priniesť nielen obrana a AI, ale aj energetika či dlhovekosť, ukazuje KPMG štúdia Slovensko v číslach.
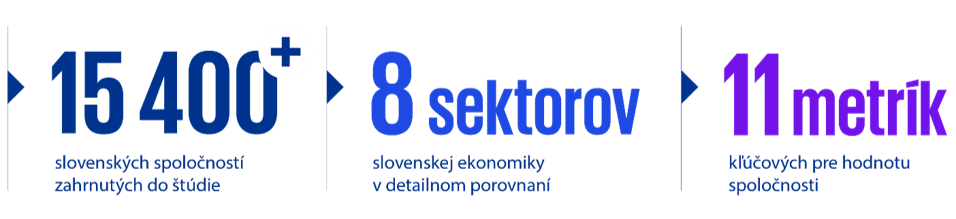
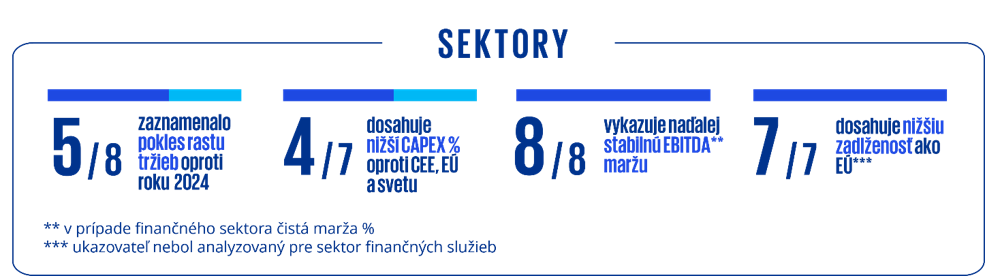
Slovenským firmám sa darí udržiavať ziskovosť aj napriek čoraz náročnejšiemu ekonomickému prostrediu. Ich rast však stráca dynamiku a investičná medzera voči zahraničiu pretrváva, resp. sa dokonca zväčšuje. V relatívnom porovnaní k tržbám investujeme iba polovicu z toho, čo svet, krajiny strednej a východnej Európy (CEE) a EÚ. V piatich z ôsmich sledovaných sektorov sa v roku 2025 tempo rastu tržieb medziročne znížilo a väčšina sektorov nedokázala rásť nad úroveň inflácie. Na druhej strane je zadlženie firiem stále nízke, a to nemusí byť zlá štartovacia čiara na skúšanie nových projektov, ktoré povedú k rastu. Vyplýva to z tretieho ročníka štúdie Slovensko v číslach, ktorú pripravilo KPMG na Slovensku v spolupráci s portálom FinStat. Štúdia analyzuje viac ako 15-tisíc slovenských spoločností a ich výsledky porovnáva s EÚ, CEE a svetom.
Rast tržieb slovenských firiem stráca dynamiku
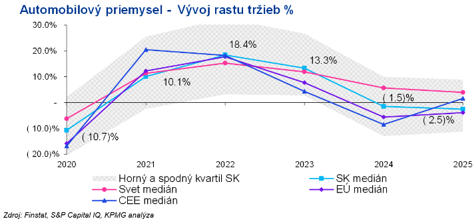
Spomaľovanie rastu sa v jednotlivých sektoroch prejavuje rozdielne. Automobilový priemysel zaznamenal v roku 2025 pokles tržieb o 2,5 %, pričom ide o druhý rok poklesu po sebe. Spotrebné výrobky a služby sa dostali do mierneho mínusu na úrovni 0,2 % a výnosy bánk po dvoch rokoch výrazného rastu klesli o 3,8 %.
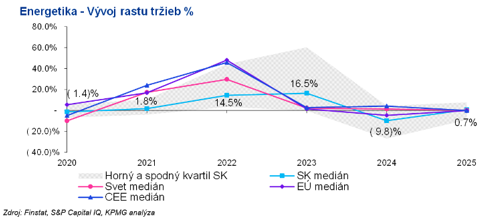
Výnimkou zostáva napríklad zdravotníctvo, kde tržby vzrástli o 6 %, teda nad úroveň inflácie, či IT a komunikačné služby s rastom 4,5 %. Energetika sa po výraznom prepade v predchádzajúcom roku stabilizovala a jej tržby vzrástli o 0,7 %.
„Slovenské firmy vstupujú do obdobia, keď je rast čoraz náročnejší. Na podnikateľské prostredie vplýva kombinácia slabšieho ekonomického rastu, geopolitickej neistoty a ďalších nákladových tlakov. Zaujímavé však je, že napriek spomaleniu tržieb si firmy zatiaľ dokážu udržať relatívne stabilnú ziskovosť. Otázkou zostáva, ako dlho bude tento stav udržateľný,“ hovorí Karol Balco, Associate Partner zodpovedný za oceňovanie a finančné modelovanie v KPMG na Slovensku.
Ziskovosť zatiaľ odoláva
Napriek slabšiemu rastu tržieb sa slovenským firmám zatiaľ darí chrániť svoju ziskovosť. EBITDA marže zostali v roku 2025 vo väčšine sledovaných sektorov bez výrazných výkyvov. Napríklad v energetike zostala EBITDA marža na úrovni 11,7 %, v IT a komunikačných službách dokonca vzrástla z 9,4 % na 10,3 %. V automobilovom priemysle sa znížila len mierne z 5,4 % na 5,2 %.
Výsledky tak naznačujú, že firmy dokázali zatiaľ reagovať na slabší rast aj prostredníctvom nákladového manažmentu. S pokračujúcim tlakom na tržby však bude čoraz dôležitejšie, či budú schopné vytvárať nové zdroje rastu a zvyšovať svoju produktivitu.
Investičná medzera sa nezmenšuje
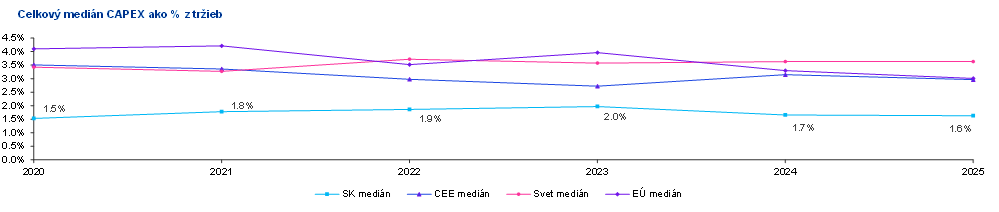
Výraznejšou výzvou zostáva investičná aktivita. Celkový medián kapitálových výdavkov slovenských spoločností predstavoval v roku 2025 približne 1,6 % tržieb, zatiaľ čo v CEE, EÚ a vo svete sa porovnateľný ukazovateľ pohyboval približne medzi 3 až 4 %. Medziročne zároveň celkový objem investícií analyzovanej vzorky slovenských spoločností klesol z 12,9 miliardy eur na 11,9 miliárd eur.
Nízka investičná aktivita pritom prichádza v čase, keď slovenské firmy zostávajú relatívne málo zadlžené. Celkový objem firemného financovania prostredníctvom dlhopisov a bankových úverov sa medzi rokmi 2020 a 2025 zvýšil o 7 %, teda menej ako kumulatívna inflácia za rovnaké obdobie. Viac ako polovica spoločností analyzovaných v štúdii pritom nemá dlh. „Práve nízke zadlženie v kombinácii so všeobecne dobrou kondíciou bánk môže vytvárať dobrú pozíciu pre financovanie nových projektov, ktoré oživia rast. A týchto oblastí nie je málo,“ dopĺňa Karol Balco.
Príležitosti nezmizli, presúvajú sa do nových oblastí
Aj v prostredí slabšieho rastu a nízkej investičnej aktivity sa dajú identifikovať oblasti s potenciálom ďalšieho rozvoja. Medzi perspektívne segmenty patria najmä obranný priemysel, energetika a moderná infraštruktúra, zdravotná a seniorská starostlivosť či umelá inteligencia a automatizácia. Obranný a letecký priemysel napríklad zaznamenal v CEE v rokoch 2024 až 2025 priemerný rast tržieb 17,4 %, pričom potenciál ďalšieho rastu podporujú rastúce výdavky na obranu.
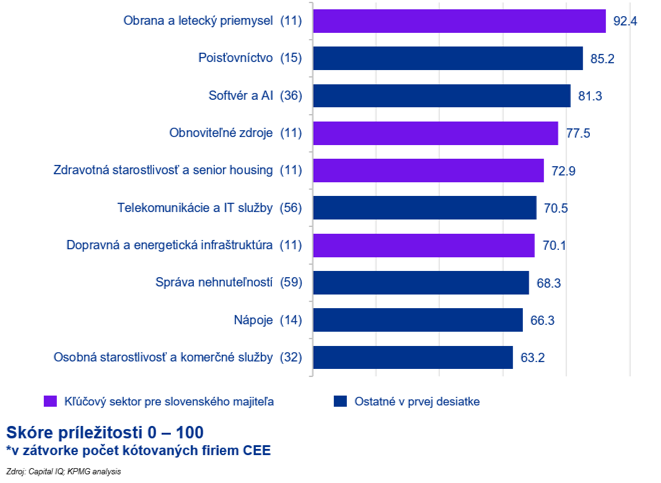
Príležitosti zároveň nemusia byť obmedzené iba na firmy pôsobiace priamo v týchto sektoroch. Modernizácia energetickej infraštruktúry, starnutie populácie či širšie využívanie AI a automatizácie môžu vytvárať dopyt aj po nadväzujúcich službách, technológiách a dodávateľoch. V prípade AI pritom môže byť pre slovenské firmy významný najmä jej potenciál znižovať náklady a pomáhať chrániť marže. „Príležitosti pre rast nezmizli, mení sa však to, kde ich firmy musia hľadať. Energetická transformácia, rast obranného priemyslu, demografické zmeny či umelá inteligencia vytvárajú nové segmenty, do ktorých sa môžu zapojiť aj firmy pôsobiace mimo nich. Potenciál vidíme nielen pre priamych hráčov, ale aj pre ich dodávateľov, technologických partnerov a poskytovateľov služieb,“ uzatvára Karol Balco.